Seguridad de las construcciones, seguros de daños y el avalúo como enunciado de la suma asegurada
Por Alfonso Luis Penela Quintanilla*
Una escena de septiembre
Cada septiembre la ciudad ensaya. Suena la alerta, los edificios se vacían, alguien cuenta en voz alta los segundos y después todos regresan a lo suyo. Lo que casi nadie ensaya es el día siguiente: el momento en que un propietario, con una grieta diagonal en el muro de carga y un dictamen del Instituto para la Seguridad de las Construcciones en la mano, llama a su aseguradora y escucha la primera pregunta del ajustador. No le preguntan cuánto vale su casa. Le preguntan cuál es la suma asegurada.
En ese instante el propietario descubre que su patrimonio no es el inmueble que habita, sino la cifra escrita en la carátula de una póliza que firmó, quizá, como requisito del crédito hipotecario, y que nadie revisó desde entonces. Si la cifra es baja, la aseguradora pagará en proporción. Si es alta, pagará el daño real y él habrá regalado primas durante años. Si no hay póliza, y esa es la situación de tres de cada cuatro viviendas en el país, el propietario dependerá de un programa presupuestal anual del gobierno federal cuya cobertura depende, a su vez, de una declaratoria.
La reflexión que propongo parte de esa escena y se ordena en tres capas que suelen discutirse por separado: la seguridad de las construcciones, que es una condición física; el seguro de daños, que es una transferencia de riesgo; y el avalúo, que es el enunciado que vincula a las dos. Mi argumento es que la tercera capa es la menos atendida y la más determinante, porque la suma asegurada no se mide: se inscribe, y quien la inscribe decide, sin saberlo, cuánto de su casa recuperará.
Lo que cambió y lo que no en la seguridad de las construcciones
Sería injusto decir que no aprendimos nada. Después de 2017 la Ciudad de México actualizó sus Normas Técnicas Complementarias, en particular las de diseño por sismo, incorporando el conocimiento acumulado sobre el comportamiento de los suelos blandos del antiguo lago y sobre las tipologías que fallaron: plantas bajas débiles, columnas cortas, edificios de esquina, losas planas. El Instituto para la Seguridad de las Construcciones ganó presencia y el dictamen de seguridad estructural dejó de ser un trámite exótico para convertirse en un documento que los administradores de condominios, los notarios y, cada vez más, las instituciones de crédito conocen y piden.
Pero el país no es la ciudad. Fuera de los grandes municipios metropolitanos, la reglamentación de construcciones sigue fragmentada, los directores responsables de obra son figuras escasas o inexistentes y una proporción mayoritaria de la vivienda se produce por autoconstrucción, sin proyecto estructural y sin supervisión. Los estados donde más tiembla, Oaxaca, Guerrero, Chiapas, son también los de menor formalidad constructiva y, como veremos, los de menor aseguramiento. La seguridad de las construcciones en México no es un problema técnico resuelto que espera aplicación; es un problema de lenguaje: una parte enorme del parque edificado no está descrita en ningún documento que permita saber cómo se comportará.
Y aquí aparece la primera conexión con la valuación. Un avalúo que registra el sistema constructivo, la edad, el número de niveles, la regularidad en planta y elevación, la zona geotécnica y el estado de conservación no es solo un insumo para estimar valor: es, muchas veces, la única descripción técnica que existe de esa construcción. Cuando el valuador anota “estructura de concreto armado, 1978, cinco niveles, planta baja con comercio y estacionamiento” está inscribiendo un perfil de vulnerabilidad, aunque el formato no lo llame así.
El seguro de daños: remedio incompleto, pero útil
Los datos más recientes de la Asociación Mexicana de Instituciones de Seguros, presentados en septiembre de 2025, dibujan el mapa. A escala nacional está asegurada aproximadamente una de cada cuatro viviendas, alrededor del 26 por ciento, frente al 20 por ciento previo a 2017. La cifra sube en Nuevo León, con más de 70 por ciento, y se desploma en Oaxaca, Chiapas y Guerrero, con menos de 12 por ciento. La Ciudad de México, la entidad con el historial sísmico más costoso del país, apenas alcanza 17.4 por ciento. Y hay un dato que reordena todo lo anterior: solo cerca del 6.5 por ciento de las viviendas están aseguradas por decisión voluntaria del propietario; el resto son pólizas ligadas a un crédito hipotecario (AMIS, 2025).
Esa distinción importa porque el seguro ligado al crédito protege primero al acreedor. En muchos esquemas la suma asegurada es el saldo insoluto o el valor de la garantía al momento de la originación, no el costo de reconstruir la vivienda. Tras un siniestro total la familia puede quedar sin deuda y sin casa. En 1985 apenas el 10 por ciento de los afectados tenía seguro; en 2017, de cada cinco pesos de pérdida, solo dos correspondieron a bienes asegurados. El sector ha indemnizado, en los tres grandes sismos, cifras del orden de 3,400 millones de dólares, lo que es mucho dinero y, al mismo tiempo, una fracción del daño.
A eso se suma la mecánica de la cobertura sísmica en México, que el propietario común no conoce hasta el día del siniestro: un deducible que se calcula como porcentaje de la suma asegurada, típicamente alrededor del 2 por ciento, y un coaseguro sobre el daño restante, comúnmente del 10 por ciento. Con una suma asegurada de dos millones de pesos, los primeros cuarenta mil pesos de daño no se pagan, y del resto el asegurado absorbe una décima parte. El seguro no repone la casa; repone la mayor parte de una casa correctamente valuada.
El contexto público tampoco es el de 2017. El Fondo de Desastres Naturales fue extinguido como fideicomiso en 2021 y sustituido por un programa presupuestal anual complementado con un seguro catastrófico federal de cinco mil millones de pesos y un bono catastrófico paramétrico. El programa Respaldo CDMX, que en 2018 anunció dos mil millones de pesos para asegurar las viviendas al corriente en el predial con una cobertura ligada al valor catastral, nunca se contrató como póliza según reconocieron las administraciones posteriores. El Estado, en suma, ha dejado de presentarse como asegurador de última instancia del patrimonio privado. Lo que queda es el seguro voluntario o el seguro hipotecario, y ambos dependen de una cifra.
Por eso califico al seguro de daños como remedio incompleto pero útil. Incompleto, porque no cubre el suelo, no repara la informalidad constructiva, no alcanza a quien más lo necesita y paga en proporción a lo declarado. Útil, porque es el único instrumento que convierte un evento catastrófico en un flujo de dinero verificable, y porque obliga a describir el bien antes de que se dañe. Esa descripción es la que nos interesa.
La suma asegurada como enunciado: dónde entra el avalúo
La póliza de daños es, antes que un contrato financiero, un acto de lenguaje. Un asegurado declara que tiene un interés sobre una cosa y que ese interés vale tanto; la aseguradora acepta la declaración, la escribe en la carátula y cobra una prima que es, en su forma más simple, una tasa multiplicada por esa cifra. La tasa la fija el asegurador con sus tablas de zona sísmica, tipo de construcción y antigüedad. La cifra, en cambio, la pone alguien más. Y la ley es explícita sobre las consecuencias de ponerla mal: por debajo del interés real, regla proporcional; por encima, prima desperdiciada y, en el peor caso, nulidad.
¿Quién pone la cifra hoy? En el seguro voluntario, el propio propietario, guiado por el agente, con una mezcla de lo que pagó por la casa, lo que cree que vale y lo que puede pagar de prima. En el seguro hipotecario, el sistema del banco, a partir del avalúo de originación, que estimó valor comercial, no costo de reposición, y que ha envejecido tantos años como el crédito. En ninguno de los dos casos existe, en la generalidad, un enunciado técnico actualizado que diga: reconstruir esta edificación, con estas características, en este sitio, cuesta hoy tanto.
Ese enunciado es un avalúo, y es un avalúo de una especie particular. No busca el valor de mercado, que incluye el suelo, la localización y la expectativa, sino el valor de reposición de las construcciones e instalaciones: el costo de volver a producir el bien dañado, nuevo o depreciado según lo pactado, excluyendo el terreno, que el sismo no destruye. La distinción no es académica. Cuando un propietario asegura su casa por el valor comercial está sobreasegurando el suelo y agando prima por algo que no puede siniestrarse; cuando la asegura por el saldo de su crédito está infrasegurando la construcción y aceptando de antemano la regla proporcional. En ambos casos el error no está en la casa; está en el enunciado.
Aquí la tesis deja de ser una metáfora. El valuador que estima una suma asegurada no está midiendo un valor que la casa tiene; está inscribiendo la cifra que, por contrato y por ley, la casa tendrá el día del siniestro. La aseguradora no pagará la casa: pagará el enunciado. Y el ajustador, cuando llegue, no discutirá con el muro agrietado sino con el documento que describió ese muro antes de agrietarse. Si el avalúo registró el sistema constructivo, los niveles, la superficie construida y el costo unitario de reposición, la conversación tiene un piso técnico. Si no existe, la conversación es una negociación entre un damnificado y una tabla.
Conviene anticipar la objeción obvia: el ajustador ya valúa, precisamente después del siniestro, y las aseguradoras tienen sus propios peritos. Es cierto, y es exactamente el problema. La valuación posterior al daño la produce la parte que paga, sobre un bien que ya no puede inspeccionarse íntegro, y contra una suma asegurada que fija el techo. El único momento en que el asegurado puede inscribir su interés con voz propia es antes: en la contratación y en cada renovación. Un avalúo de reposición previo no elimina el ajuste; le da al asegurado un enunciado propio, con firma y método, frente al enunciado de la aseguradora. Es, en el sentido más estricto, un problema de quién tiene la palabra.
La segunda objeción es de costo: un avalúo por póliza encarecería un producto que ya cuesta trabajo vender. También es cierta, y por eso la propuesta no es el avalúo comercial completo, sino un enunciado de reposición simplificado, estandarizable, que las Unidades de Valuación pueden producir en volumen y que el catastro digital que la Ciudad de México ha anunciado podría alimentar con el valor unitario de construcción como piso mínimo. La Ley sobre el Contrato de Seguro ya ofrece el vehículo jurídico: la cláusula de valor convenido del artículo 93, que sustituye la discusión posterior por un acuerdo previo. Lo que falta no es el instrumento; es quien lo escriba.
Tres inscripciones para el siguiente septiembre
Si aceptamos que la seguridad de una construcción, su aseguramiento y su valor son tres descripciones de un mismo bien, la política pública y la práctica profesional pueden alinearse alrededor de tres documentos que hoy existen por separado y rara vez se leen juntos.
La primera inscripción es el dictamen de seguridad estructural, producido por un corresponsable o por el Instituto para la Seguridad de las Construcciones, que describe cómo se comportará el edificio. Su ausencia en la mayor parte del país no se resuelve con reglamentos, sino con la extensión de la figura del director responsable de obra y con programas de autoproducción asistida que dejen, al terminar, un expediente técnico.
La segunda es el avalúo de valor de reposición con cédula de vulnerabilidad, producido por un valuador o una Unidad de Valuación, que traduce esa descripción en una cifra asegurable: separa suelo de construcción, aplica costos unitarios vigentes, registra los factores que la aseguradora usa para tarificar y propone una suma asegurada con fecha. Este documento es el que hoy no existe, y es el que la profesión está en condiciones de producir mañana.
La tercera es la póliza cuya suma asegurada deriva del avalúo y no de la memoria del propietario ni del saldo de la deuda, con cláusula de valor convenido y renovación anual del enunciado, porque el costo de construcción en México crece a un ritmo que en pocos años convierte cualquier suma en infraseguro.
Las tres inscripciones tienen algo en común que las hace distintas de la reconstrucción que criticaba en 2018: no dependen de que el gobierno complete un censo después del desastre. Se producen antes, las produce el propietario con ayuda de profesionales, y convierten al damnificado, cuando el sismo llega, en alguien que ya está descrito, ya está valuado y ya está asegurado. El censo que tardó meses en 2017 y 2018 sería, en ese escenario, la suma de expedientes que ya existen.
Cierre
Hace nueve años escribí que la reconstrucción se había convertido en un aparato burocrático sin resultados tangibles para los afectados. Sostengo el diagnóstico, pero hoy pondría el acento en otro lugar. La reconstrucción llegó tarde porque llegó a describir viviendas que nunca habían sido descritas; a valuar daños sobre bienes que no tenían valor inscrito; a indemnizar patrimonios que no constaban en ninguna póliza. Nada de eso lo resuelve una comisión. Lo resuelve una cultura profesional en la que el edificio, antes de moverse, ya existe en tres documentos.
El seguro de daños es un remedio incompleto y seguirá siéndolo. Pero es útil en la medida exacta en que la suma asegurada sea un enunciado técnico y no una ocurrencia, y esa es una responsabilidad de nuestra profesión, no de la industria aseguradora. En el seguro, más que en ninguna otra aplicación de la valuación, se cumple literalmente la formulación del libro: el valuador no mide. Inscribe. Y al inscribir, decide cuánto de la casa volverá a estar en pie.
Referencias
- Asociación Mexicana de Instituciones de Seguros. (2025, 18 de septiembre). Conferencia de prensa sobre aseguramiento de vivienda ante riesgos catastróficos [cifras retomadas por La Jornada y Amexi]. https://www.jornada.com.mx/2025/09/19/economia/018n4eco
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. (2017). CONDUSEF y el Gobierno de la CDMX ofrecerán asesoría respecto al proceso de indemnización de seguros. https://condusef.gob.mx/?idc=459&idcat=1&p=contenido
- Gobierno de la Ciudad de México. (2018, 15 de febrero). Programa Respaldo CDMX [anuncio de la Jefatura de Gobierno; nota de Forbes México]. https://forbes.com.mx/ciudad-de-mexico-implementa-seguro-para-viviendas-ante-sismos/
- International Valuation Standards Council. (2025). International Valuation Standards. IVSC.
- Ley sobre el Contrato de Seguro. (1935). Diario Oficial de la Federación, 31 de agosto de 1935; texto vigente con reformas.
- México Evalúa. (2021, 20 de octubre). Fondo contra desastres: una política más que viaja al pasado. Números de Erario. https://numerosdeerario.mexicoevalua.org/2021/10/20/fondo-contra-desastres-una-politica-mas-que-viaja-al-pasado/
- Penela Quintanilla, A. L. (2018). A un año de los sismos de septiembre. Documento de trabajo
- Penela Quintanilla, A. L. (en prensa). La valuación inmobiliaria como lenguaje: Semiótica, método y mercado en el contexto mexicano.
- Secretaría de Hacienda y Crédito Público. (2021, 28 de julio). Acuerdo por el que se da a conocer la extinción del Fideicomiso Fondo de Desastres Naturales. Diario Oficial de la Federación.
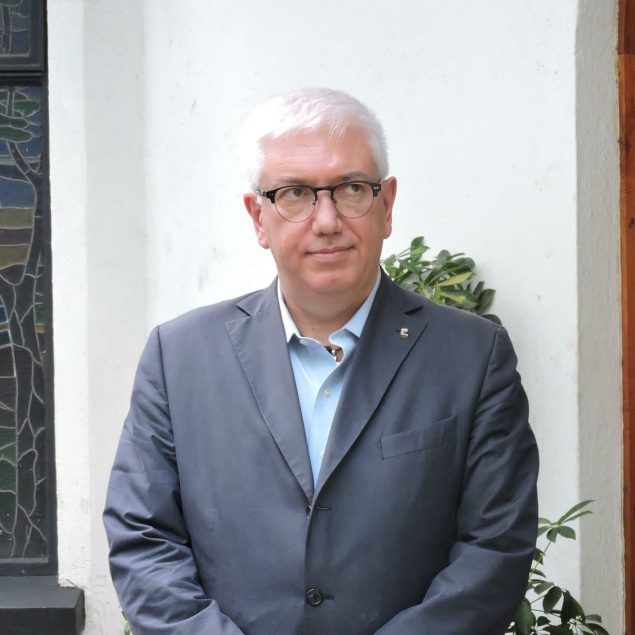
*Alfonso Luis Penela Quintanilla
Director de CoRe Ciudades Vivibles y Amables A.C.