Por Ilan Vainer *
Las necesidades y capacidades de una persona de adquirir una vivienda varía según distintos factores. Por lo anterior, hoy en día existen varios esquemas de crédito muy atractivos como lo es el Unamos Crédito, que te permite tener un mayor poder de compra al sumar los montos de dos personas que coticen en el INFONAVIT, el CI + CB (Cuenta Infonavit + Crédito Bancario) que te permite usar el saldo ahorrado en tu subcuenta de vivienda si actualmente no cotizas en el INFONAVIT más un crédito bancario, el FOVISSSTE para todos que te permite como trabajador del estado obtener una capacidad de compra mayor al tomar en consideración el sueldo base más compensaciones así como la co-acreditacion de la banca comercial más FOVISSSTE, además de varios esquemas adicionales ofertados por ONAVIS e instituciones bancarias. Es por ello por lo que surge la idea del “Programa de evolución y progreso hipotecario” para poder seguir innovando y ofertando productos crediticios que se adapten a las necesidades actuales y futuras de los jóvenes.
El programa consiste principalmente en tres vertientes. Acreditado, Desarrollador e institución financiera.
- El acreditado las mismas necesidades en el presente que a cinco o diez años en el futuro
- El Desarrollador ofrece una vivienda de acuerdo con las necesidades actuales de una persona y conforme su carrera profesional, capacidad de compra y vida familiar van requiriendo adaptaciones, este tiene la oportunidad de adquirir una segunda vivienda nueva de mayor tamaño y/o precio del mismo desarrollador el cual podrá adquirir la vivienda usada por un valor con plusvalía para el comprador inicial para efectos de cubrir el enganche o pago de la nueva segunda vivienda.
- Institución financiera: La institución financiera ofrece un crédito a la persona para adquirir su primera vivienda con una tasa de interés de mercado. Una vez que la misma persona requiera adquirir una segunda nueva vivienda por el cambio en sus necesidades, de mantener el crédito con la misma institución y haber pagado en tiempo y forma sus mensualidades dentro de un periodo de cuatro años, se le ofrecerá una tasa de interés con descuento para la segunda operación.
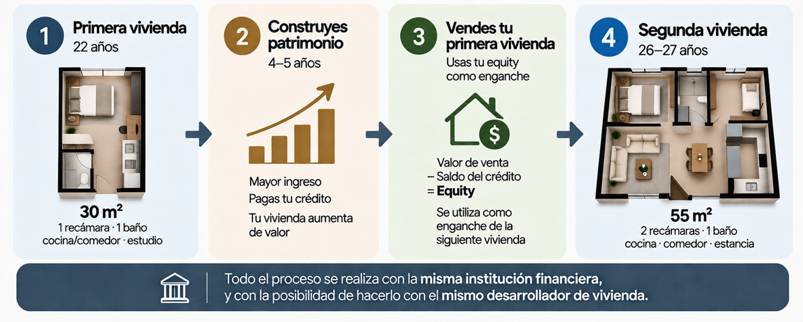
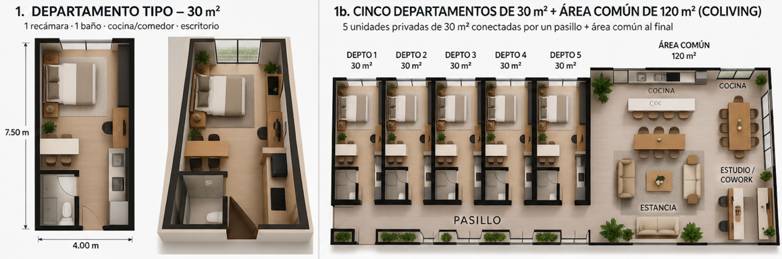
Para efectos prácticos utilizaremos como ejemplo a la Ciudad de México con una persona soltera de 22 años, recién graduada de la universidad con un primer empleo profesional con un salario mensual de $27,044 (1). De acuerdo con sus necesidades actuales, podría adquirir una vivienda de 30 metros cuadrados de área privativa que cuente con un baño, cocineta, comedor, estudio y cama, más un área de estancia común que cuente con una cocina integral, estudio y espacio para trabajo en casa para ser compartida entre los vecinos, por un valor total de $1,271,460 (3) a una tasa anual crediticia del 10% y una mensualidad aproximada de $9,000 a un plazo aproximado de 20-30 años.
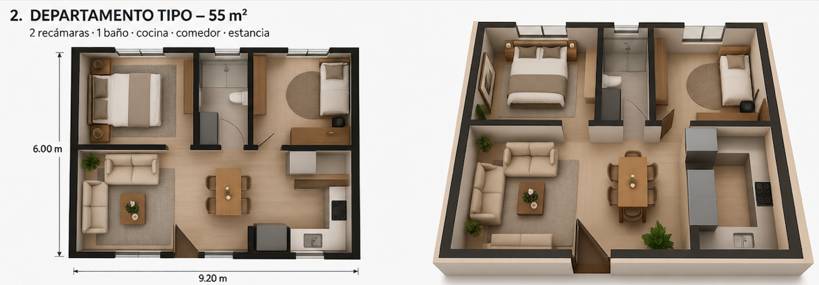
Transcurridos cuatro años, esta misma persona duplica su salario y forma una familia por lo cual sus necesidades cambian y ahora requiere mayor espacio y privacidad por lo que opta por el programa de evolución y progreso hipotecario para adquirir una segunda vivienda nueva con el mismo desarrollador y/o institución financiera, pero en este caso cuenta con 55 metros cuadrados de área privativa, con un baño, dos recamaras, cocina integral, estancia y comedor amplios, por un valor total de $2,833,357 (4).
En este caso, como incentivo a la permanencia y buen comportamiento de pago, el programa propone una reducción de un punto porcentual en la tasa de interés hipotecaria y utiliza los ingresos provenientes por la venta, incluyendo la plusvalía que haya o no generado durante el periodo de tenencia, de su primera vivienda para conformar el enganche de la segunda vivienda y así tener una mensualidad mas baja. Con la posibilidad de repetir el programa hasta en dos ocasiones.
El programa así permite crear un sistema coordinado para que la vivienda vaya adaptándose y evolucionando de forma conjunta con las necesidades del acreditado.
* Ilan Vainer
Director de Finanzas de Grupo Sadasi
Fuente
(1) Cifra basada en el observatorio laboral de panorama profesional por estados del gobierno de México.
(2) Imagen creada con ChatGPT y utilizada únicamente con fines ilustrativos para este articulo.
(3) De acuerdo con la media de precio por metro cuadrado presentada en el INBAPREVI a junio de 2026 excluyendo máximos y mínimos.
(4) Se toma el mismo precio por metro cuadrado con una plusvalía anual de 5% por cuatro años.