La demanda industrial acumuló 4 millones de m² entre enero y septiembre de 2026, mientras la vacancia nacional aumentó a 5.5%
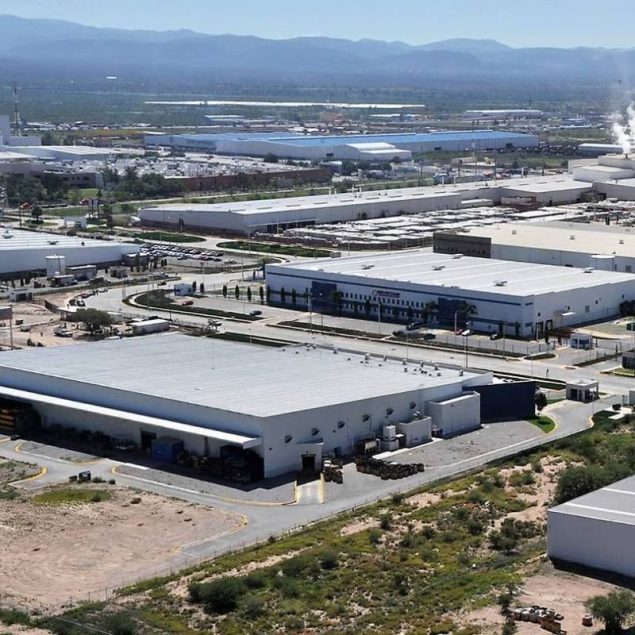
El mercado inmobiliario industrial en México mantiene actividad durante 2026, aunque enfrenta un escenario de mayor disponibilidad de espacios. Al cierre del tercer trimestre, la tasa de vacancia nacional llegó a 5.5%, mientras que la absorción bruta acumuló 4 millones de metros cuadrados (m²) entre enero y septiembre.
Esta combinación refleja un mercado en ajuste, en el que las empresas continúan ocupando espacios industriales, pero la demanda no ha evitado que aumente la superficie disponible. De acuerdo con el reporte de Solili, en septiembre, el inventario nacional alcanzó 115.1 millones de m², con un crecimiento anual de 5.5 millones de m². Por su parte, la superficie vacante sumó 6.3 millones de m².
La vacancia industrial triplica su mínimo histórico
La disponibilidad de espacios industriales mantiene una tendencia ascendente desde 2024. Previamente, el mercado registró una reducción de la vacancia entre 2022 y 2023, durante el periodo de mayor dinamismo asociado al nearshoring. A mediados de 2023, la tasa nacional llegó a un mínimo histórico de 1.8%; sin embargo, para el tercer trimestre de 2026 alcanzó 5.5%, más del triple de aquel nivel.
Solili relaciona este cambio con las tensiones comerciales internacionales y la incertidumbre en las inversiones de largo plazo, factores que han llevado a algunas empresas a aplazar sus proyectos de expansión. En México, la renegociación del Tratado entre México, Estados Unidos y Canadá (T-MEC) también forma parte del entorno que influye en las decisiones de inversión y en los requerimientos de superficie industrial.
No obstante, el comportamiento de la demanda presenta diferencias según el indicador que se analice. Durante el tercer trimestre, la absorción bruta sumó 1.6 millones de m², un incremento de 5% frente al mismo periodo de 2025. Con ello, el acumulado de los primeros nueve meses del año superó en 8% el registrado un año antes.
En contraste, la absorción neta, que permite observar el balance entre la ocupación y la liberación de espacios, alcanzó 2.9 millones de m² entre enero y septiembre, una disminución de 15% respecto a los 3.4 millones de m² del mismo periodo de 2025.
Aun así, este indicador mostró incrementos consecutivos durante 2026 y, en el tercer trimestre, superó el nivel del mismo periodo del año anterior. Por lo tanto, el mercado conserva actividad, aunque el balance acumulado de ocupación muestra un ritmo menor al de 2025.
Logística impulsa la ocupación industrial
La composición de la demanda también muestra cambios. De acuerdo con Solili, las actividades logísticas y de almacenamiento tienen un peso cada vez mayor, particularmente en los principales centros urbanos, donde el comercio electrónico y las empresas minoristas mantienen la necesidad de espacios para distribuir mercancías.
Durante el tercer trimestre, la Ciudad de México concentró 28% de la absorción bruta nacional, mientras que Monterrey y Guadalajara registraron 14% cada una. En estos mercados, la demanda responde tanto a las necesidades de distribución como a la expansión de empresas que ya operan en el país.
Las operaciones manufactureras también contribuyeron a la actividad del periodo. En Monterrey, LEGO ocupó cerca de 50,000 m² en el corredor Ciénega de Flores; mientras tanto, en Guadalajara, Foxconn concretó la ocupación de dos espacios que sumaron 87,000 m² en El Salto.
Sin embargo, Solili señala que las decisiones directamente vinculadas con la manufactura son más puntuales y suelen responder a inversiones de largo plazo. En este contexto, las empresas evalúan el impacto de las condiciones comerciales, los costos de operación y la evolución de las cadenas de suministro antes de comprometer nuevos recursos.
Perspectivas para el cierre de 2026
Hacia el cuarto trimestre, la renegociación del T-MEC y las elecciones de medio término en Estados Unidos figuran entre los factores que podrían influir en la actividad industrial. A estos elementos se suma la evolución de los costos de transporte y combustibles, relacionados con las tensiones geopolíticas y las condiciones de las rutas comerciales internacionales.
Pese a la incertidumbre, Solili prevé un mayor dinamismo hacia el cierre del año. El último trimestre suele concentrar decisiones de ocupación y expansión de empresas que buscan preparar sus operaciones para el siguiente ejercicio, lo que podría impulsar la demanda de espacios industriales.
«Desde Solili proyectamos un mayor dinamismo hacia el cierre del año. El cuarto trimestre suele concentrar decisiones de ocupación y expansión de empresas que buscan iniciar el siguiente año con sus operaciones listas, lo que podría favorecer una mayor actividad en el mercado industrial», señaló.
Además, la consultora anticipa una recuperación en algunos mercados de la frontera norte, entre ellos Tijuana, Reynosa y Ciudad Juárez. Sin embargo, el desempeño de los próximos meses dependerá de la evolución de las decisiones empresariales y de la capacidad de cada mercado para absorber la superficie disponible.