La absorción neta alcanzó 875,205 m², mientras que la comercialización de espacios industriales se acercó a 1.5 millones de m²
El mercado inmobiliario industrial de la Zona Metropolitana de la Ciudad de México (ZMCDMX) mantiene una trayectoria de crecimiento. Durante los primeros nueve meses de 2026, la demanda neta de espacios industriales alcanzó 875,205 metros cuadrados (m²), lo que representó un incremento de 82% respecto al mismo periodo del año anterior, de acuerdo con CBRE.
Según el reporte Market View Industrial CDMX, correspondiente al tercer trimestre de 2026 (3T2026), la absorción bruta acumuló 1 millón 499,796 m², cifra 10% superior a la registrada entre enero y septiembre de 2025.
Este comportamiento estuvo impulsado principalmente por las renovaciones y los prearrendamientos, que concentraron el 60% de la superficie comercializada, así como por la expansión de nuevos corredores industriales en la región metropolitana.
“Durante los 9 meses del año, la demanda neta registró un acumulado de 875,205 m², mientras que la absorción bruta (espacios industriales comercializados) indicador que incluye prearrendamientos y renovaciones, se mantuvo por encima de 1.5 millones de m²”, señaló Francisco Muñoz, vicepresidente ejecutivo de Industrial y Logística de CBRE México.
El especialista agregó que estos indicadores reflejan un mercado dinámico, cuya evolución ha favorecido la creación y consolidación de nuevos submercados para atender las necesidades de expansión de las empresas.
Logística y comercio electrónico impulsan la demanda
La actividad logística se mantuvo como el principal motor del mercado industrial metropolitano, al concentrar el 66% de la superficie comercializada durante los primeros nueve meses del año.
Le siguieron el comercio electrónico, con una participación de 27%, y la manufactura, con 6%, lo que refleja el peso de las operaciones de almacenamiento, distribución y movimiento de mercancías en la demanda de inmuebles industriales.
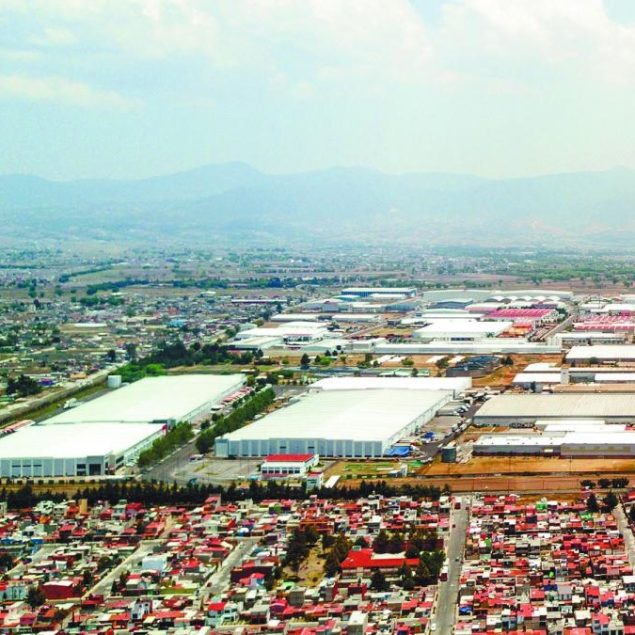
En términos geográficos, el corredor Cuautitlán, Tultitlán y Tepotzotlán (CTT) concentró el 46% de la actividad comercial acumulada, seguido por Zumpango-AIFA, con 36%, y los corredores ubicados al interior de la Ciudad de México, con 15 por ciento.
CBRE también identificó un creciente interés por mercados emergentes, particularmente Jilotepec y Zumpango-AIFA, debido a la disponibilidad de tierra para futuros desarrollos y a la actividad industrial registrada recientemente.
De manera paralela, parques industriales como PLATAH y Arco 57 continúan ganando relevancia en la región centro del país, al atraer proyectos relacionados con manufactura, logística y distribución.
En cuanto al origen de las empresas que establecieron o renovaron operaciones, Argentina concentró el 27%, seguida por Estados Unidos, con 21%; México, con 20%; y Alemania, con 12 por ciento.
Nueva oferta industrial aumenta 380%
El crecimiento de la demanda estuvo acompañado por una importante expansión del inventario de espacios industriales clase A.
Durante el 3T2026 se incorporaron 509,690 m² de nueva oferta, superficie 380% superior a la registrada en el mismo periodo de 2025. Con ello, el inventario industrial de la ZMCDMX alcanzó 13.5 millones de m², un crecimiento anual de 11.5 por ciento.
La mayor parte de los nuevos espacios se concentró en el corredor Zumpango-AIFA, que recibió el 78% de la oferta incorporada durante el trimestre, seguido por el CTT, con 11%, y los corredores de última milla, con 9 por ciento.
Por otra parte, al cierre de septiembre se encontraban en construcción 494,802 m² de espacios industriales, de los cuales el 79% ya contaba con contratos de prearrendamiento.
Del total de superficie en desarrollo, el 69% correspondía a proyectos Built to Suit, diseñados conforme a los requerimientos específicos de sus ocupantes, mientras que el 31% restante pertenecía a desarrollos especulativos.
Para el último trimestre del año, CBRE prevé la incorporación de más de 300,000 m² adicionales, con lo que el inventario podría cerrar 2026 en aproximadamente 13.8 millones de metros cuadrados.
Vacancia industrial se ubica en 4.8%
A pesar del crecimiento de la demanda, la incorporación de nuevos desarrollos y algunas desocupaciones elevaron la disponibilidad de espacios industriales en la región.
Al cierre del 3T2026, la tasa de vacancia se ubicó en 4.8%, un incremento de 2.8 puntos porcentuales frente al mismo periodo de 2025, aunque registró una ligera disminución respecto al trimestre inmediato anterior.
El corredor Zumpango-AIFA presentó la mayor tasa de disponibilidad, con 10.7%, mientras que Iztapalapa-Tláhuac y Naucalpan reportaron niveles de 0.0 por ciento.
No obstante, CBRE señaló que la disponibilidad continúa siendo limitada en varios corredores industriales, especialmente en aquellos especializados en inmuebles de gran formato o Big Box, debido a la actividad comercial.
Hacia el cierre de 2026, la consultora anticipa que el mercado continuará respaldado por la llegada de inversiones, la consolidación de corredores estratégicos y la disponibilidad de reservas territoriales para nuevos proyectos industriales y logísticos.