Los bancos priorizarán proyectos con desarrolladores experimentados, recursos propios y demanda comprobable. El financiamiento seguirá disponible, pero las empresas deberán acreditar mayor solidez para obtenerlo
El acceso al crédito para desarrollar proyectos inmobiliarios en México estará marcado por una mayor selectividad durante 2027. Más que la rentabilidad estimada de un negocio, los bancos y fondos de inversión pondrán atención en quién lo desarrolla, cuánto capital compromete y qué tan avanzada está su comercialización.
Este escenario no significa que las instituciones hayan cerrado el financiamiento al sector. Sin embargo, sí implica que los desarrolladores tendrán que respaldar sus propuestas con experiencia, recursos y evidencia de que existe un mercado dispuesto a comprar.
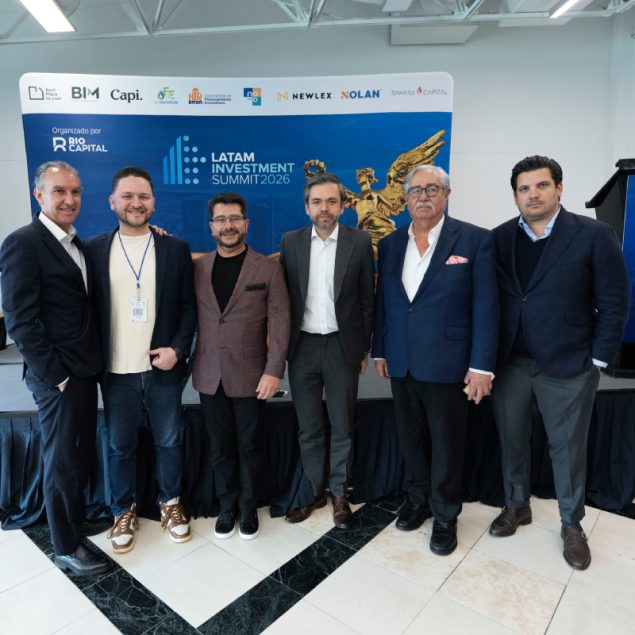
Durante el Latam Investment Forum, organizado por RIO Capital, representantes de Banco Inmobiliario Mexicano (BIM), HIR Casa, BanCoppel, Banorte y Santander, así como del fondo Corvus Capital, expusieron los criterios que orientan actualmente sus decisiones de inversión y crédito.
La trayectoria también cuenta en la evaluación del crédito
La experiencia del desarrollador no se limita al número de proyectos que ha construido. Para las instituciones financieras también importa su capacidad para responder cuando una obra enfrenta problemas y necesita recursos adicionales para continuar.
Rogelio Ibarra, director de Banca Inmobiliaria de BanCoppel, explicó que los retrasos, los ajustes presupuestales y los cambios en los tiempos de ejecución permiten observar el compromiso de una empresa con sus desarrollos. En estos escenarios, los bancos buscan que sus acreditados mantengan su participación y propongan soluciones para evitar que las dificultades comprometan la inversión.
Este criterio también considera el conocimiento que tiene el desarrollador sobre el mercado donde pretende construir. Adrián Aguilera, fundador y CEO de Corvus Capital, señaló que la experiencia debe corresponder con las características del proyecto y su ubicación.
En destinos como Los Cabos, por ejemplo, desarrollar un hotel exige conocer las condiciones locales de construcción, desde el suministro de materiales hasta la disponibilidad de trabajadores. Estos factores pueden incidir directamente en los costos y los tiempos de ejecución, por lo que forman parte del análisis de una inversión.
El desarrollador debe respaldar una parte de la inversión
La aportación de recursos propios es otro de los puntos que adquieren relevancia en la evaluación financiera. Manuel Alejandro Soto, director ejecutivo de Área Inmobiliaria y Turismo de Banorte, planteó que el desarrollador debería respaldar al menos una tercera parte del costo total del proyecto con capital propio.
El directivo explicó que el crédito bancario puede representar entre 60 y 65% del valor de venta en determinados desarrollos. Sin embargo, advirtió que los anticipos de los compradores no deben cubrir la parte que corresponde aportar a la empresa. «Las preventas no deben de sustituir el capital», puntualizó durante el foro.
La comercialización anticipada tiene, por tanto, una función distinta dentro de la estructura financiera: permite acreditar que existe interés real por adquirir el producto inmobiliario y aporta recursos para el desarrollo, pero no reemplaza el respaldo económico del constructor.
En este punto, Santander también destacó la necesidad de distinguir entre las ventas proyectadas y las operaciones que realmente pueden comprobarse. Santiago Represas, director de Soluciones Financieras para Desarrollo Inmobiliario de la institución, señaló que los bancos requieren contratos verificables, anticipos cobrados y compradores con capacidad para cumplir sus compromisos.
Para Gerardo Gómez, director ejecutivo de HIR Casa, esta evaluación también exige que las empresas conozcan a quién dirigen sus productos. Identificar distintos perfiles de compradores, entre ellos extranjeros residentes en México y personas que buscan una segunda vivienda, puede ampliar el mercado potencial de los desarrollos.
Liquidez y fuentes de capital, otros factores de evaluación
Aun cuando un proyecto tenga compradores y una proyección de ingresos favorable, el desarrollador necesita recursos disponibles para enfrentar variaciones durante la construcción. Los incrementos en los costos, los retrasos y un ritmo de ventas menor al previsto pueden modificar las necesidades de financiamiento.
Represas señaló que las empresas deben anticipar distintos escenarios y mantener liquidez para responder ante esas eventualidades. La capacidad de ejecución, en este sentido, no depende únicamente de contar con un presupuesto inicial, sino de disponer de recursos para sostener la obra cuando las condiciones cambian.
Por otra parte, no todas las empresas tienen las mismas posibilidades de acercarse a un fondo institucional. Aguilera, de Corvus Capital, explicó que estos inversionistas suelen buscar desarrolladores con experiencia y proyectos que correspondan con sus objetivos de inversión.
Para quienes comienzan en el sector, el especialista planteó alternativas como los esquemas de financiamiento entre familiares y conocidos (friends and family) y los family offices, que pueden ofrecer condiciones distintas para levantar capital. También destacó la importancia de contar con asesores o mentores que conozcan el proceso de desarrollo inmobiliario y puedan orientar la estructuración de una inversión.
De esta manera, la disponibilidad de financiamiento hacia 2027 no dependerá solamente de la existencia de proyectos rentables. La capacidad del desarrollador para comprometer recursos, acreditar compradores y responder ante los riesgos de ejecución tendrá un peso determinante en las decisiones de bancos e inversionistas.