La mayoría de los mercados latinoamericanos registra una penetración del crédito hipotecario menor a 15% del PIB, mientras que en algunos países europeos alcanza hasta 42%
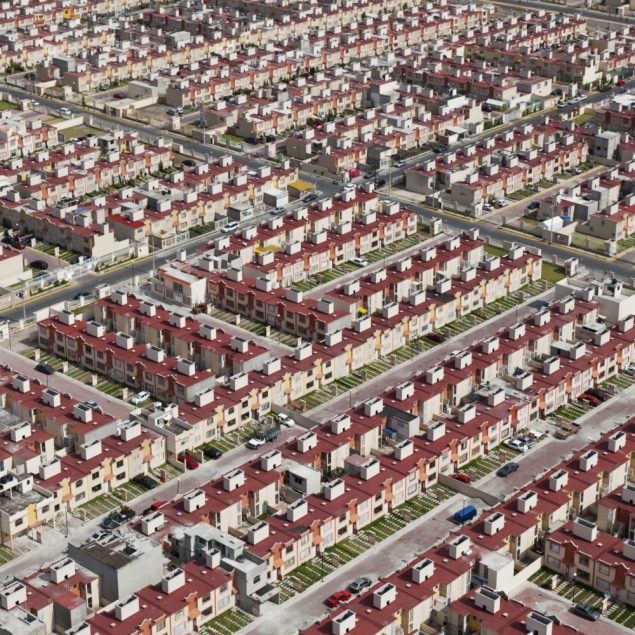
El crédito hipotecario mantiene una profundidad considerablemente menor en América Latina que en varios mercados europeos, mientras que la asequibilidad de la vivienda también representa un desafío para los hogares de la región. En Alemania, Portugal, Austria y España, el financiamiento hipotecario equivale a entre 30% y 42% del Producto Interno Bruto (PIB), frente a una proporción inferior a 15% en la mayoría de los mercados latinoamericanos.
De acuerdo con un análisis comparativo de Accumin Intelligence, las diferencias entre ambos mercados muestran que la expansión del crédito hipotecario no depende únicamente del nivel de las tasas de interés. El estudio señala que factores como la estabilidad económica, la profundidad del sistema financiero y la capacidad de pago de los hogares también determinan el desarrollo de este tipo de financiamiento.
Dentro de América Latina, Chile registra la mayor penetración hipotecaria de la muestra, con 27.4% del PIB, aunque todavía se encuentra por debajo de los niveles observados en los mercados europeos analizados. En el extremo contrario se encuentra Argentina, donde el crédito hipotecario representa apenas 0.4% del PIB.
México combina menor profundidad y retos de asequibilidad
México se ubica en una posición intermedia dentro de los mercados analizados. El crédito hipotecario representa entre 9.5% y 10.5% del PIB, proporción que se mantiene por debajo de la registrada en las principales economías europeas consideradas en el estudio.
El país cuenta con un sistema hipotecario de tasa predominantemente fija y con la participación tanto de la banca comercial como de organismos públicos, entre ellos Infonavit y Fovissste. Sin embargo, la menor profundidad del financiamiento convive con otro desafío: el costo de la vivienda frente a los ingresos de los hogares.
En este punto, Accumin Intelligence utiliza el Price to Income Ratio, un indicador que compara el precio de una vivienda con el ingreso de los hogares y permite dimensionar cuánto representa el valor de una propiedad respecto de la capacidad económica de quienes buscan adquirirla. En México, este indicador se ubica en 13.3.
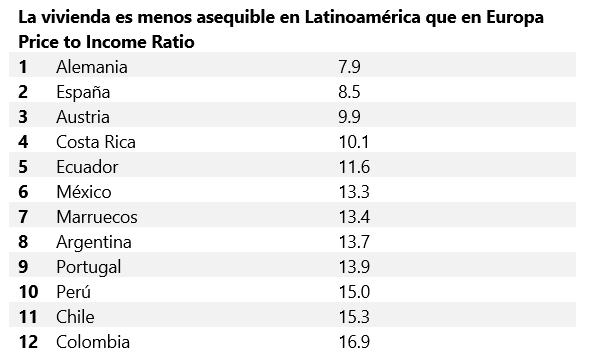
Este dato forma parte de una problemática que también se observa en otros mercados latinoamericanos. Colombia, Chile, Perú y México presentan relaciones precio-ingreso superiores a las de economías europeas como Alemania y España, de acuerdo con el análisis.
Justino Moreno, Head of Accumin Intelligence, señaló que la brecha hipotecaria de la región no se limita a la disponibilidad de financiamiento. La capacidad de los hogares para cubrir el costo de una vivienda también condiciona el acceso al mercado.
“Los resultados muestran que un mercado hipotecario exitoso requiere mucho más que tasas competitivas. La estabilidad macroeconómica, la confianza de los inversionistas, la disponibilidad de financiamiento de largo plazo, la capacidad adquisitiva de los hogares y un mejor marco jurídico ágil y seguro que permita que las primas de riesgo que los bancos aplican impacten menos en el mercado son elementos que determinan una mayor transparencia y que puedan ampliar el acceso a la vivienda”, señaló.
Más factores detrás del desarrollo hipotecario
El análisis plantea que los mercados con mayor profundidad hipotecaria suelen combinar tasas relativamente bajas con reglas claras para el otorgamiento de crédito y una participación sólida de instituciones financieras capaces de proporcionar financiamiento de largo plazo.
En este sentido, Accumin Intelligence identifica oportunidades de crecimiento para mercados como México, siempre que fortalezcan las condiciones económicas, financieras y legales que permiten ampliar el acceso sostenible a la vivienda.
“Los hallazgos destacan que los países con sistemas hipotecarios más profundos tienden a combinar tasas relativamente bajas, reglas claras para el otorgamiento de crédito y una sólida participación de instituciones financieras capaces de fondear préstamos a largo plazo. En este contexto, mercados como México aún cuentan con un importante potencial de crecimiento si logran fortalecer las condiciones económicas, financieras y legales que facilitan el acceso sostenible a la vivienda”, concluyó Moreno.