La vacancia industrial de Tijuana llegó a 10.2% en el tercer trimestre de 2026, con más de 1 millón de m² disponibles, mientras se modera la absorción y disminuye el ritmo de construcción
El mercado industrial de Tijuana atraviesa un cambio en sus condiciones de operación. Después de mantener una vacancia inferior al 1% entre 2021 y 2023, la disponibilidad de espacios comenzó a aumentar en 2024 y continuó al alza durante los siguientes trimestres, hasta alcanzar 10.2% al cierre del tercer trimestre de 2026.
De acuerdo con información de Solili, este incremento coincide con una moderación en la demanda industrial. Durante el tercer trimestre del año, la absorción bruta superó los 100,000 m², una cifra 20% menor que la registrada en el mismo periodo de 2025. A pesar de esta disminución, el mercado concretó más de 15 transacciones, de las cuales cerca de 90% correspondió a espacios menores de 10,000 m², impulsados principalmente por actividades logísticas.
Al cierre de septiembre, Tijuana acumuló más de un millón de m² de superficie industrial vacante, distribuidos en 106 propiedades. La evolución de estos indicadores muestra un cambio respecto al periodo de alta demanda y disponibilidad limitada que caracterizó al mercado durante los años posteriores a la pandemia.
La disponibilidad se concentra en corredores industriales
La superficie vacante se concentra principalmente en el corredor El Florido-Boulevard 2000, que reúne cerca de 600,000 m². Le siguen Otay-Alamar, con 155,000 m², y Pacífico-Nordika, con 145,000 m².
Por tipo de inmueble, los edificios Clase A concentran 77% de la superficie vacante de Tijuana, mientras que los de Clase B representan 17% y los de Clase C, el 6 por ciento. Esta distribución permite dimensionar la composición de la oferta disponible en los principales corredores industriales de la ciudad.
El aumento de la vacancia responde a la incorporación de nuevos espacios, la moderación de los arrendamientos y una mayor desocupación por parte de los inquilinos. Estos factores comenzaron a reflejarse en los indicadores desde 2024 y se acentuaron durante 2025 y 2026.
La construcción industrial pierde ritmo
El crecimiento de la disponibilidad también coincide con una desaceleración en la actividad constructiva. Al cierre del tercer trimestre de 2026, Tijuana contaba con más de 240,000 m² de superficie industrial en construcción, una disminución de 40% respecto al mismo periodo de 2025.
Asimismo, los inicios de obra acumularon 460,000 m² entre enero y septiembre, 38% menos que durante los primeros nueve meses del año anterior.
La reducción en ambos indicadores muestra un menor ritmo de desarrollo en un mercado que ahora cuenta con una mayor superficie disponible. De esta manera, mientras la vacancia aumenta y la absorción bruta se modera, la construcción pierde dinamismo.
La ubicación fronteriza mantiene su relevancia
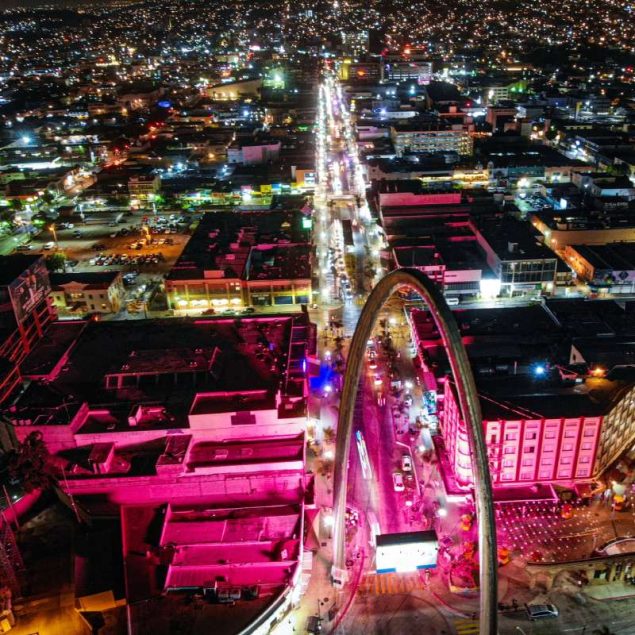
Pese al incremento de la disponibilidad, Tijuana conserva una posición estratégica por su cercanía con Estados Unidos y su participación en las cadenas de suministro de América del Norte. Estos factores mantienen la relevancia del mercado para las operaciones transfronterizas.
Al respecto, Solili señaló que la evolución del comercio regional también puede influir en el desempeño industrial de la ciudad:
“Su ubicación estratégica y proximidad con Estados Unidos mantienen al mercado como un punto clave para las operaciones transfronterizas y las cadenas de suministro de América del Norte. En este contexto, se espera que la definición del T-MEC contribuya a reducir la incertidumbre comercial y favorezca una mejora gradual en el desempeño de los indicadores industriales”.